RBI Repo Rate Hike: రుణగ్రహీతలకు రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) షాక్ ఇచ్చింది. పెరుగుతున్న ద్రవ్యోల్బణ ఒత్తిళ్లను కట్టడి చేసే దిశగా కీలక నిర్ణయం తీసుకుంది. రెపో రేటును 25 బేసిస్ పాయింట్లు పెంచుతూ ఆర్బీఐ మానిటరీ పాలసీ కమిటీ నిర్ణయం తీసుకుంది. దీంతో ఇప్పటివరకు 5.25 శాతంగా ఉన్న రెపో రేటు 5.50 శాతానికి చేరింది. దాదాపు నాలుగేళ్ల తర్వాత ఆర్బీఐ వడ్డీ రేట్లను పెంచడం ఇదే తొలిసారి.
5.50 శాతానికి రెపో రేటు
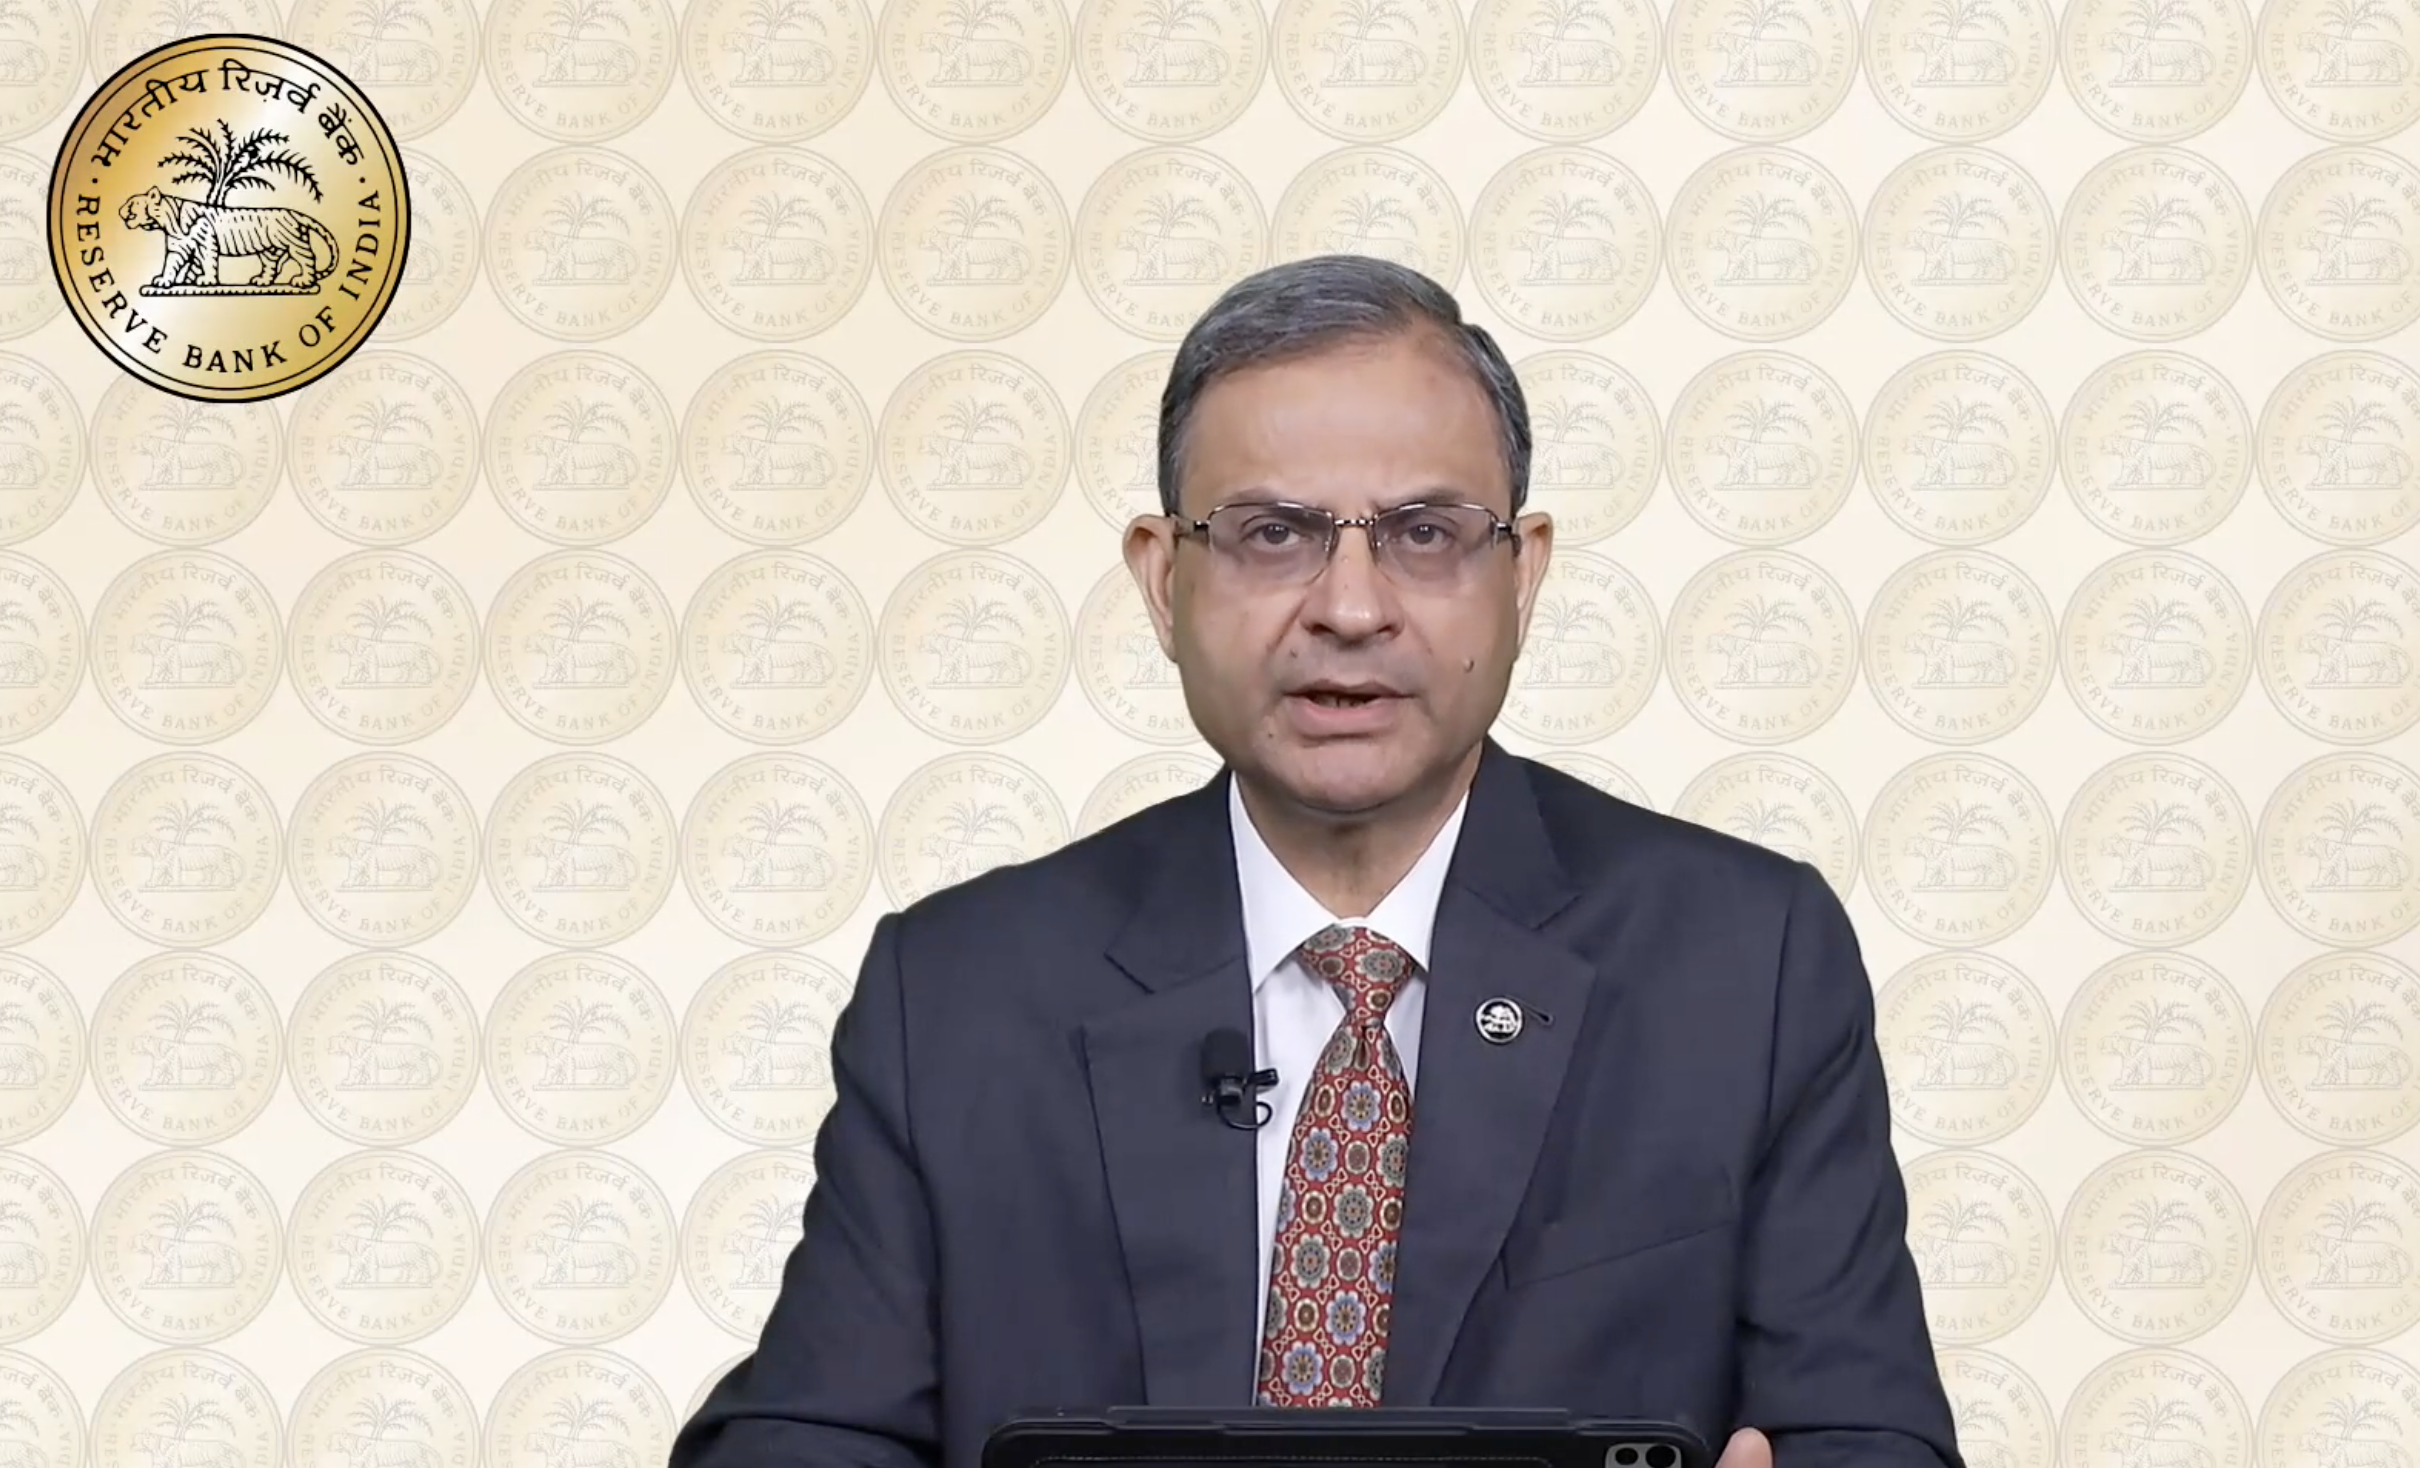
అక్టోబర్ 5 నుంచి 7 వరకు జరిగిన మానిటరీ పాలసీ కమిటీ (MPC) సమావేశంలో దేశ ఆర్థిక పరిస్థితులు, ద్రవ్యోల్బణం, ముడిచమురు ధరలు, అంతర్జాతీయ పరిణామాలు తదితర అంశాలపై విస్తృతంగా చర్చించారు. అనంతరం రెపో రేటును 25 బేసిస్ పాయింట్లు పెంచి 5.50 శాతంగా నిర్ణయించినట్లు ఆర్బీఐ గవర్నర్ సంజయ్ మల్హోత్రా అక్టోబర్ 7న ప్రకటించారు. ఆరుగురు సభ్యుల MPC ఈ నిర్ణయానికి ఏకగ్రీవంగా ఆమోదం తెలిపింది. రెపో రేటు పెంపుతో స్టాండింగ్ డిపాజిట్ ఫెసిలిటీ (SDF) రేటు 5.25 శాతానికి చేరగా.. మార్జినల్ స్టాండింగ్ ఫెసిలిటీ (MSF), బ్యాంక్ రేటు 5.75 శాతానికి పెరిగాయి. అయితే క్యాష్ రిజర్వ్ రేషియో (CRR)ను మాత్రం 3 శాతం వద్ద యథాతథంగా ఉంచారు.
వడ్డీ రేట్లు ఎందుకు పెంచింది?
దేశంలో ధరల పెరుగుదల మరోసారి ఆందోళన కలిగిస్తోంది. ఆగస్టులో రిటైల్ ద్రవ్యోల్బణం 4.82 శాతానికి చేరింది. ముఖ్యంగా ఆహార పదార్థాల ధరలు, అంతర్జాతీయ మార్కెట్లో ముడిచమురు ధరల పెరుగుదల, పశ్చిమాసియాలో భౌగోళిక ఉద్రిక్తతలు, ప్రతికూల వాతావరణ పరిస్థితులు ద్రవ్యోల్బణంపై ఒత్తిడి పెంచుతున్నాయి. ఎల్నినో ప్రభావంతో రుతుపవనాల పరిస్థితి, వ్యవసాయ ఉత్పత్తిపై నెలకొన్న అనిశ్చితి కూడా ధరలపై ప్రభావం చూపే ప్రమాదం ఉందని ఆర్థిక వర్గాలు భావిస్తున్నాయి. మరోవైపు దేశీయ ఆర్థిక వ్యవస్థ బలమైన వృద్ధిని కొనసాగిస్తుండటంతో ద్రవ్యోల్బణాన్ని అదుపులోకి తీసుకురావడంపై RBI మరింత దృష్టి పెట్టింది.
లోన్ EMIలు పెరుగుతాయా?
రెపో రేటు పెంపు ప్రభావం ప్రధానంగా రుణగ్రహీతలపై పడే అవకాశం ఉంది. బ్యాంకులు RBI నుంచి తీసుకునే స్వల్పకాలిక నిధులపై చెల్లించే వడ్డీనే రెపో రేటు అంటారు. ఈ రేటు పెరిగినప్పుడు బ్యాంకులకు నిధుల సమీకరణ వ్యయం పెరుగుతుంది. దాన్ని బ్యాంకులు రుణాల వడ్డీ రేట్లకు బదిలీ చేస్తే హోమ్ లోన్, కార్ లోన్, ఇతర ఫ్లోటింగ్ రేట్ రుణాలు ఖరీదవుతాయి. ముఖ్యంగా రెపో రేటుతో అనుసంధానమైన ఫ్లోటింగ్ రేట్ హోమ్ లోన్లు తీసుకున్న వారికి ప్రభావం త్వరగా కనిపించవచ్చు. బ్యాంకును బట్టి EMI మొత్తాన్ని పెంచడం లేదా EMI యథాతథంగా ఉంచి రుణ కాలపరిమితిని పొడిగించడం జరగవచ్చు. ఉదాహరణకు రూ.50 లక్షల హోమ్ లోన్కు ఇంకా 20 ఏళ్ల కాలపరిమితి మిగిలి ఉండి, మొత్తం 25 బేసిస్ పాయింట్ల వడ్డీ పెంపు పూర్తిగా బదిలీ అయితే నెలవారీ EMI కొన్ని వందల రూపాయల మేర పెరగవచ్చు. అయితే వాస్తవ పెరుగుదల ప్రస్తుత వడ్డీ రేటు, మిగిలిన అసలు మొత్తం, కాలపరిమితి, బ్యాంకు రేటు బదిలీ విధానంపై ఆధారపడి ఉంటుంది.
కొత్తగా లోన్ తీసుకునేవారికీ ప్రభావమే
కొత్తగా ఇల్లు, కారు లేదా ఇతర అవసరాల కోసం రుణం తీసుకోవాలని భావిస్తున్న వారికీ రెపో రేటు పెంపు కీలకమే. బ్యాంకులు తమ రుణ వడ్డీ రేట్లను పెంచితే కొత్త రుణాలు గతంతో పోలిస్తే ఖరీదయ్యే అవకాశం ఉంటుంది. అయితే అన్ని బ్యాంకులు ఒకేసారి, ఒకే స్థాయిలో 25 బేసిస్ పాయింట్లను వినియోగదారులకు బదిలీ చేస్తాయని చెప్పలేం. బ్యాంకు నిధుల వ్యయం, రుణ రకం, క్రెడిట్ స్కోర్, రీసెట్ తేదీ వంటి అంశాలను బట్టి ప్రభావం మారుతుంది.
FD చేసేవారికి మాత్రం గుడ్న్యూస్?
రుణగ్రహీతలకు వడ్డీ పెంపు ప్రతికూలంగా మారితే.. డిపాజిటర్లకు మాత్రం కొంత ప్రయోజనం కలిగించే అవకాశం ఉంది. రెపో రేటు పెరిగిన తర్వాత బ్యాంకులు ఫిక్స్డ్ డిపాజిట్లపై వడ్డీ రేట్లను కూడా పెంచే పరిస్థితి ఏర్పడవచ్చు. ముఖ్యంగా కొత్తగా FD చేయాలనుకునేవారు, డిపాజిట్లను రెన్యువల్ చేసుకునేవారికి అధిక వడ్డీ రేట్లు అందుబాటులోకి రావచ్చు. అయితే RBI రెపో రేటు పెంచినంత మాత్రాన ప్రతి బ్యాంకు FD రేటును తప్పనిసరిగా అంతే స్థాయిలో పెంచాల్సిన అవసరం లేదు.
GDP అంచనా పెంచిన RBI
వడ్డీ రేట్ల పెంపుతో పాటు దేశ ఆర్థిక వ్యవస్థపై RBI కీలక అంచనాలను వెల్లడించింది. 2026-27 ఆర్థిక సంవత్సరానికి GDP వృద్ధి అంచనాను 6.7 శాతం నుంచి 7.1 శాతానికి పెంచింది. దేశీయ ఆర్థిక కార్యకలాపాలు బలంగా కొనసాగుతున్నాయని RBI అంచనా వేస్తోంది. అదే సమయంలో ద్రవ్యోల్బణంపై మాత్రం ఆందోళన వ్యక్తం చేసింది. FY27కు CPI ద్రవ్యోల్బణ అంచనాను 5.2 శాతానికి పెంచింది. ఆహార, ఇంధన ధరలు, అంతర్జాతీయ పరిస్థితులు ద్రవ్యోల్బణానికి ప్రధాన రిస్కులుగా కనిపిస్తున్నాయి.
‘క్యాలిబ్రేటెడ్ టైటెనింగ్’ వైపు RBI
ఈసారి రెపో రేటు పెంపుతోనే RBI ఆగిపోలేదు. తన ద్రవ్య విధాన వైఖరిని ‘Neutral’ నుంచి **‘Calibrated Tightening’**కు మార్చింది. అంటే రాబోయే రోజుల్లో ద్రవ్యోల్బణ పరిస్థితులను బట్టి మరిన్ని చర్యలు తీసుకునే అవకాశం ఉందనే సంకేతంగా మార్కెట్ వర్గాలు దీన్ని చూస్తున్నాయి. అయితే తదుపరి సమావేశంలోనే మరో 25 బేసిస్ పాయింట్ల పెంపు ఖాయమని ఇప్పుడే చెప్పలేం. ద్రవ్యోల్బణం, ముడిచమురు ధరలు, రూపాయి కదలికలు, అంతర్జాతీయ వడ్డీ రేట్లు, దేశీయ వృద్ధి పరిస్థితులను బట్టి RBI తదుపరి నిర్ణయం తీసుకునే అవకాశం ఉంది. మార్కెట్ విశ్లేషకుల్లో కొందరు అదనంగా 50 నుంచి 100 బేసిస్ పాయింట్ల వరకు tightening జరిగే అవకాశాన్ని అంచనా వేస్తున్నారు.
స్టాక్ మార్కెట్లో తొలుత అమ్మకాల ఒత్తిడి
RBI నిర్ణయం వెలువడిన వెంటనే దేశీయ స్టాక్ మార్కెట్లలో అమ్మకాల ఒత్తిడి కనిపించింది. సెన్సెక్స్, నిఫ్టీ సూచీలు తొలుత సుమారు 0.7 శాతం వరకు నష్టపోయాయి. అయితే తర్వాత బ్యాంకింగ్, ఫైనాన్షియల్ షేర్లలో కొనుగోళ్లతో నష్టాల్లో కొంత భాగాన్ని తిరిగి పూడ్చుకున్నాయి.
సామాన్యుడిపై ప్రభావం ఏంటి?
మొత్తంగా RBI తాజా నిర్ణయం ఒకవైపు ద్రవ్యోల్బణాన్ని అదుపులో ఉంచే ప్రయత్నంగా కనిపిస్తుండగా.. మరోవైపు EMIలు చెల్లిస్తున్న కుటుంబాల నెలవారీ బడ్జెట్పై అదనపు ఒత్తిడి తీసుకురావచ్చు. ముఖ్యంగా దీర్ఘకాలిక హోమ్ లోన్లు తీసుకున్నవారు తమ బ్యాంకు నుంచి వచ్చే వడ్డీ రేటు రీసెట్ సమాచారాన్ని పరిశీలించడం మంచిది. డిపాజిటర్లకు మాత్రం పరిస్థితి భిన్నంగా ఉండొచ్చు. బ్యాంకులు డిపాజిట్ రేట్లను పెంచితే FDలపై మెరుగైన రాబడులు పొందే అవకాశం ఉంటుంది. దీంతో RBI తీసుకున్న ఒకే నిర్ణయం రుణగ్రహీతలకు భారంగా, సేవింగ్స్ చేసేవారికి కొంత ప్రయోజనకరంగా మారే అవకాశం ఉంది.
Read also: RBI New Rules 2027: RBI కొత్త రూల్స్తో లోన్ EMIల్లో కీలక మార్పులు.. 2027 నుంచి బ్యాంకులు ఇలా చేయాల్సిందే!
RBI Monetary Policy: రెపో రేటు యథాతథం.. వరుసగా నాలుగోసారి వడ్డీ రేట్లలో మార్పులేని ఆర్బీఐ.. EMIలపై ప్రభావం ఏంటి?